El BCRA celebra que el 75% de los dólares comprados quede en el país
El vicepresidente de la entidad, Vladimir Werning, dijo que el ahorro en dólares financia bancos y mercado de capitales, mientras la mora de las familias ronda el 13%
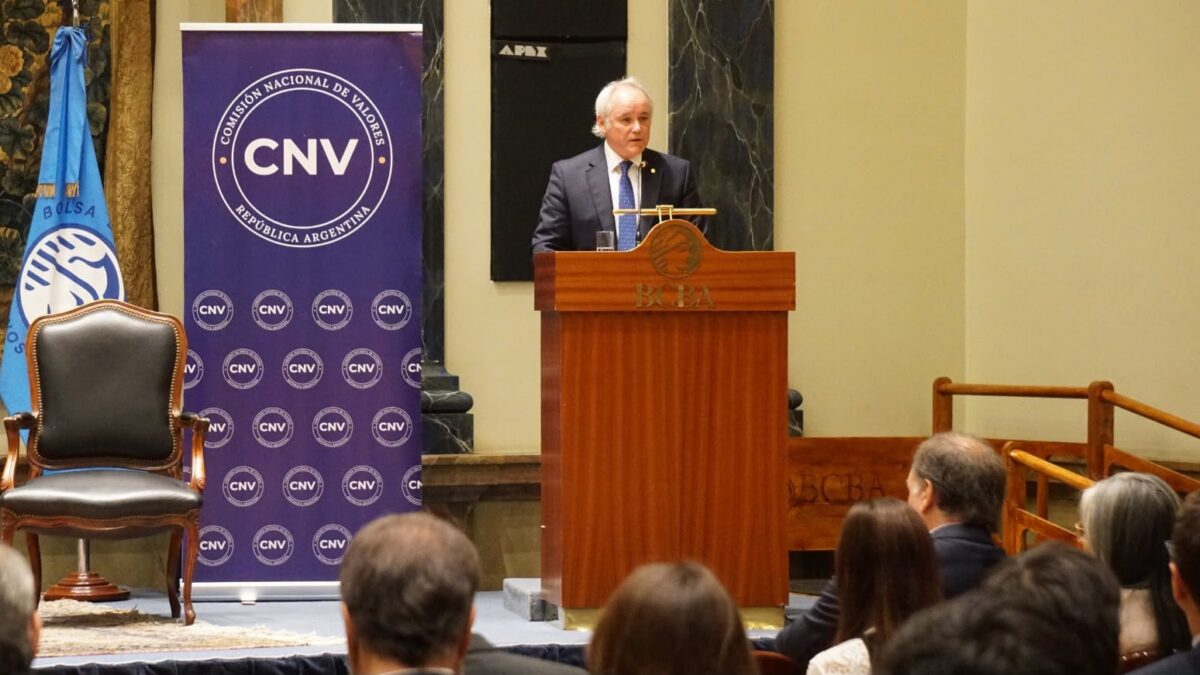
El vicepresidente del Banco Central, Vladimir Werning, afirmó que el 75% de los dólares que compran los ahorristas argentinos permanece dentro del sistema financiero local, ya sea en cuentas bancarias, agentes de liquidación y compensación (ALyCs) o fondos comunes de inversión. El dato surgió durante la apertura de la Semana Mundial del Inversor, en la Bolsa de Comercio de Buenos Aires.
Según el funcionario, esa proporción marca una diferencia respecto del 50% que quedaba en el país antes de las elecciones legislativas de 2025. «Superado el riesgo de las elecciones, vemos que un 75% de lo que ahorran los argentinos comprando dólares queda en el mercado doméstico», remarcó Werning.
El vicepresidente del BCRA sostuvo que la compra de divisas por parte de particulares no representa un riesgo para la estabilidad cambiaria, en un contexto posterior a la salida del cepo. «El ahorro que hacen los argentinos comprando dólares no es desestabilizador, sino estabilizador: alimenta al mercado de capitales, alimenta el fondeo de los bancos y provee la materia prima para la inversión doméstica», afirmó.
El funcionario también vinculó el comportamiento del ahorro con la moratoria fiscal y la ley de Inocencia Fiscal, que según dijo dieron señales de que «el ahorro doméstico crece».
En otro tramo de su exposición, Werning abordó la morosidad del crédito. La mora de los hogares se ubica cerca del 13% dentro del sistema bancario, mientras que la irregularidad de las carteras del sector privado en su conjunto llega al 7,5%. El funcionario pidió no centrar la mirada solo en esos números y destacó que el 83% de las personas y empresas con crédito mantiene sus obligaciones al día. «Hay mucho foco puesto sobre el 13% de mora en las familias (…) pero el gran avance que hay que mirar es la cantidad de personas y de firmas que hoy tienen acceso al crédito bancario», señaló.
Werning admitió que en el caso de las familias la tasa de interés real resulta más alta, mientras que en las empresas las tasas cayeron con más fuerza y la mora es menor, algo que atribuyó a una mayor competencia impulsada por el mercado de capitales.
El vicepresidente del BCRA descartó además cualquier esquema de rescate a deudores o bancos, subsidios o inyecciones de liquidez para bajar la morosidad, por considerar que generan «riesgo moral y propensión a no pagar».
Sobre el costo del crédito, indicó que los impuestos nacionales, provinciales y municipales —como el IVA, Ingresos Brutos, el impuesto a los sellos y las tasas municipales— explican cerca del 30% del costo financiero total de determinados préstamos, una carga que according a Werning requiere gestiones ante los tres niveles de gobierno.
Con información de Infobae.